


Lufthansa Group a été retenu par le Portugal pour acquérir une participation dans TAP Air Portugal. Si l’opération reste soumise aux autorisations réglementaires, ses effets potentiels se dessinent déjà. Selon une analyse du fournisseur de donéees aérienne OAG, fondée sur les programmes de vols de 2026, le groupe aérien allemand élargi représenterait 9,5% des capacités au départ de l’Europe, contre 8,4% actuellement. Le changement serait beaucoup plus marqué entre l’Europe et le Brésil, où sa part atteindrait 36%.
Un gain de 1,1 point à l’échelle européenne
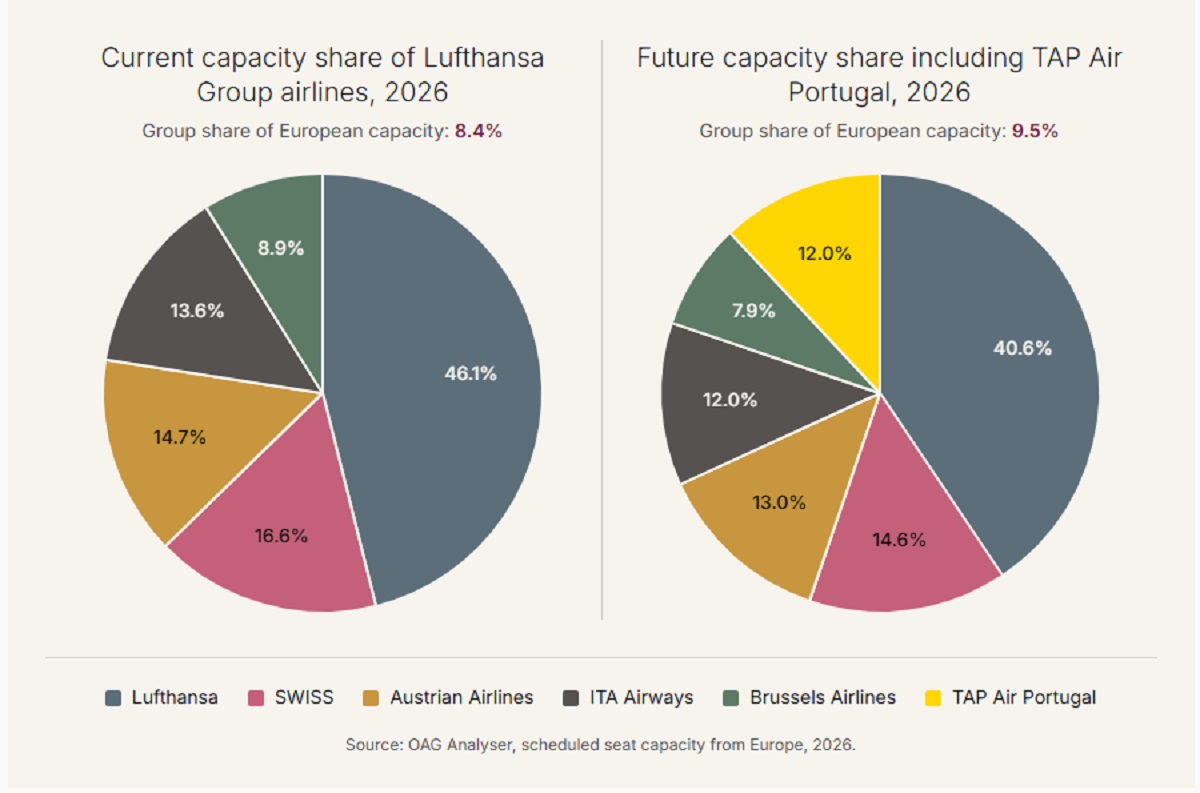
L’intégration envisagée ne bouleverserait pas, à elle seule, l’équilibre des capacités européennes. D’après OAG, la part de Lufthansa Group, qui réunit notamment Lufthansa, Austrian Airlines, Brussels Airlines, ITA Airways, SWISS et la low cost Eurowings, passerait de 8,4% à 9,5% des sièges programmés au départ de l’Europe, soit un gain de 1,1 point. Cette comparaison repose sur les horaires et capacités programmés pour 2026. Elle ne mesure donc ni les passagers effectivement transportés ni les revenus. Elle décrit le poids potentiel d’un ensemble regroupant les capacités actuelles, et non un programme de vols déjà décidé après l’acquisition (certains créneaux horaires pourraient être cédés à des concurrentes, comme l’exige souvent Bruxelles).
À l’intérieur du groupe aérien, Lufthansa resterait de loin la première compagnie aérienne. Elle représenterait 40,6% des capacités du groupe élargi, soit près de trois fois celles de SWISS, deuxième du classement. TAP et ITA Airways pèseraient chacune environ 12%, légèrement derrière Austrian Airlines, à 13%.
Le Brésil, principal enjeu stratégique
La portée de l’opération apparaît surtout sur le marché du Brésil. TAP Air Portugal représente 24% des capacités entre l’Europe et le pays sud-américain, derrière LATAM. En additionnant cette présence à celle des compagnies de Lufthansa Group, l’ensemble atteindrait 36% des sièges programmés sur ce marché, selon OAG.
Le rapprochement apporterait ainsi au groupe allemand un point d’appui sur la façade occidentale de l’Europe et un réseau particulièrement développé vers le Brésil. L’intérêt stratégique dépasse donc largement le seul marché portugais : TAP renforcerait la position de Lufthansa sur les liaisons entre l’Europe et l’Amérique latine.
À Lisbonne, une position forte dans un aéroport saturé
Le rapprochement renforcerait également le poids de Lufthansa Group à Lisbonne. TAP y assure déjà 49% des vols réguliers. En intégrant les dessertes des autres compagnies du groupe allemand, cette proportion atteindrait 52,5%, selon OAG.
Cette concentration intervient sur une plateforme dont les capacités sont contraintes. En effet, l’aéroport actuel fonctionne à saturation et que le projet de nouvel aéroport ne constitue pas une solution à court terme. La croissance du réseau resterait donc limitée par la disponibilité des créneaux horaires.
Star Alliance évite un changement d’alliance
Le choix de Lufthansa présente un autre avantage opérationnel : TAP Air Portugal et les principales compagnies du groupe allemand sont déjà membres de Star Alliance. À Lisbonne, Star Alliance représente 52,7% des capacités, soit environ dix fois la présence de SkyTeam. Oneworld en détient 4%. TAP assure à elle seule 87% de l’offre de Star Alliance sur la plateforme. Le rapprochement consoliderait ainsi une organisation existante plutôt qu’il ne modifierait la carte des alliances.
Des économies à rechercher, plutôt qu’une multiplication des lignes
Pour OAG, les gains les plus probables se situent dans les coûts et l’exploitation, davantage que dans une forte expansion du réseau. L’analyse du fournisseur de données aériennes met notamment en avant les points communs entre les flottes, avec une place importante des appareils Airbus chez TAP Air Portugal, ITA Airways, Lufthansa et SWISS. Ces similitudes pourraient favoriser le partage de savoir-faire et certaines mutualisations de ressources.
Ces économies restent cependant potentielles. OAG rappelle que les gains attendus lors d’un rapprochement peuvent être longs à concrétiser et ne se matérialisent pas toujours au niveau initialement envisagé.
Pour l’aérien européen, l’opération dessine donc moins un bouleversement général des capacités qu’un renforcement ciblé : une présence accrue à Lisbonne et, surtout, un poids nettement supérieur entre l’Europe et le Brésil. La réalisation de ces ambitions dépendra encore des autorisations réglementaires et des modalités d’intégration de TAP.
@OAG





Aucun commentaire !