


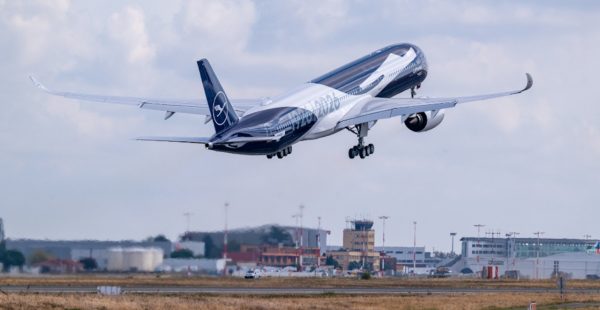
Lufthansa Group a dégagé un bénéfice opérationnel ajusté de 1,41 milliard d’euros au troisième trimestre 2026, en hausse de 6%, malgré une facture de carburant alourdie de 543 millions d’euros. La maîtrise des coûts, les recettes des cabines premium et les performances du fret et de la maintenance ont soutenu le groupe allemand. Mais Lufthansa Airlines voit son résultat reculer, tandis que la direction abaisse le plafond de ses prévisions annuelles.
Un été record pour les recettes, mais pas pour les marges. Lufthansa Group a annoncé, le 3 novembre, un chiffre d’affaires de 12,24 milliards d’euros pour le troisième trimestre 2026, en progression de 9% sur un an. Son résultat opérationnel ajusté, ou EBIT, atteint 1,407 milliard d’euros, contre 1,331 milliard un an auparavant. Le bénéfice net s’établit à 1,257 milliard d’euros, en hausse de 30%.
Cette amélioration intervient pendant le trimestre traditionnellement le plus rémunérateur pour les compagnies européennes, porté par les départs estivaux. Elle ne suffit toutefois pas à desserrer complètement l’étau des charges : la marge opérationnelle ajustée se contracte à 11,5%, contre 11,9% à l’été 2025. La progression du bénéfice net bénéficie également d’effets de valorisation positifs et d’une base de comparaison fiscale plus favorable, précise le groupe. « Le trimestre écoulé a été le plus important de l’histoire de Lufthansa Group en matière de chiffre d’affaires », souligne Carsten Spohr, président du directoire, dans le communiqué de résultats. « Grâce à la hausse des recettes, dans un contexte de demande toujours soutenue, et à une stricte discipline des coûts, nous avons pu plus que compenser l’augmentation d’environ un demi-milliard d’euros des dépenses de carburant. »
Cabines premium et long-courrier soutiennent les recettes
Le groupe a davantage bénéficié de la valorisation de son offre que d’une hausse du trafic. Ses compagnies ont transporté 41,05 millions de passagers au troisième trimestre, soit 1,6% de moins qu’un an auparavant. Le coefficient de remplissage s’est établi à 86,4%, en retrait de 1,2 point, alors que les capacités, mesurées en sièges-kilomètres offerts, progressaient de 0,9%. Dans le périmètre des compagnies de réseau, les capacités ont augmenté de 1,6%, marquant leur première progression trimestrielle sur un an en 2026. La croissance s’est concentrée sur le long-courrier, notamment vers l’Amérique du Sud, l’Afrique et certaines destinations asiatiques. La recette moyenne par passager-kilomètre a gagné 6,8%, portée par les cabines premium et les liaisons vers l’Asie et l’Amérique du Nord.
Malgré un remplissage en baisse, les recettes unitaires de ces compagnies ont ainsi progressé de 5,2%. Les classes Première, Affaires et Premium Economy jouent un rôle important dans cette évolution : leur recette moyenne par passager-kilomètre a augmenté de 11,2%, contre 5,7% pour la classe économique, selon la présentation financière du groupe.
Lufthansa Airlines : un redressement financier encore à concrétiser
La performance d’ensemble masque cependant les difficultés de Lufthansa Airlines. La compagnie allemande a dégagé un résultat opérationnel ajusté de 300 millions d’euros au troisième trimestre, contre 454 millions un an plus tôt, soit une baisse d’environ 34%. Sa marge ajustée se limite à 6%, loin des 15,4% de SWISS, des 16,5% d’Austrian Airlines et des 14,6% de Brussels Airlines. Ces trois dernières ont amélioré leur résultat par rapport à l’été 2025.
Outre le carburant, Lufthansa Airlines a supporté environ 65 millions d’euros de charges supplémentaires liées aux réclamations de clients consécutives aux grèves de mars et avril. Au total, le résultat opérationnel ajusté des compagnies de réseau recule de 108 millions d’euros, à 853 millions.
Carsten Spohr reconnaît que le chantier prioritaire demeure celui de la marque historique. « Après le redressement réussi de la fiabilité et de la satisfaction des clients, nous devons désormais accélérer le redressement financier de notre compagnie principale, au moyen des mesures déjà prévues et de mesures supplémentaires », déclare-t-il dans le communiqué. L’objectif est de replacer Lufthansa Airlines au rang de référence du groupe, y compris en matière de création de valeur.
Des coûts unitaires contenus, mais pas de baisse généralisée
Le programme d’efficacité commence néanmoins à produire des effets. Dans les compagnies de réseau, les coûts unitaires hors carburant et dépenses liées aux émissions n’ont augmenté que de 0,5% sur un an au troisième trimestre, après des hausses de 2,5% au premier trimestre et de 3,1% au deuxième. Lufthansa Group attribue cette modération à la diminution de certaines dépenses de redevances et de projets, ainsi qu’aux progrès de l’automatisation et de la numérisation dans le cadre du programme de redressement de Lufthansa Airlines. La remontée des capacités permet également de répartir les coûts fixes sur une production plus importante.
Chez Eurowings, la situation diffère. La compagnie a réduit ses capacités de 3,5%, après la suspension de vols vers le Golfe et leur remplacement principalement par des liaisons plus courtes vers l’Europe du Sud. Ses recettes unitaires ont progressé de 10%, mais ses coûts unitaires hors carburant et émissions ont augmenté de 4,8%. Le segment des compagnies point à point affiche néanmoins un résultat opérationnel ajusté de 214 millions d’euros, en hausse d’environ 16 millions, notamment grâce à une contribution accrue de la coentreprise SunExpress.
Lufthansa Cargo et Lufthansa Technik compensent les faiblesses du transport de passagers
Le fret et la maintenance ont apporté un soutien décisif aux comptes. Lufthansa Cargo a plus que triplé son résultat opérationnel ajusté, passé de 49 à 162 millions d’euros. Les volumes transportés ont augmenté de 7%, tandis que la recette moyenne progressait de 22%. L’accès aux capacités en soute d’ITA Airways a notamment contribué à l’expansion de son offre. La filiale bénéficie d’une demande soutenue dans un marché perturbé par la crise au Moyen-Orient. Sa marge opérationnelle ajustée atteint 15,6%, contre 6% un an plus tôt. La présentation financière fait également ressortir une hausse de 33% des recettes du fret à température contrôlée, portée notamment par les produits pharmaceutiques et les semi-conducteurs.
Lufthansa Technik enregistre, de son côté, un chiffre d’affaires de 2,33 milliards d’euros, en hausse de 20%, et un résultat opérationnel ajusté de 200 millions, en progression de 54%. La croissance provient principalement des clients extérieurs au groupe et des activités moteurs. Les équipements contribuent également à l’amélioration du résultat, soutenue en partie par des remboursements de droits de douane américains. « Cette amélioration a été soutenue par une demande robuste dans le transport de passagers, notre discipline sur les coûts unitaires et les fortes contributions aux résultats de Lufthansa Cargo et Lufthansa Technik », résume Till Streichert, directeur financier de Deutsche Lufthansa AG.
Prévisions 2026 : le carburant réduit la marge de manœuvre
Le rebond estival n’efface pas les difficultés du début d’année. Sur neuf mois, le résultat opérationnel ajusté atteint 1,178 milliard d’euros, contre 1,480 milliard sur la même période de 2025, soit un recul d’environ 20%. Pour l’ensemble de 2026, Lufthansa Group vise désormais un résultat opérationnel ajusté compris entre 1,7 et 2 milliards d’euros, contre une fourchette précédente de 1,7 à 2,2 milliards. Présentée par la direction comme un resserrement des prévisions à l’approche de la clôture, cette révision constitue aussi un abaissement de 200 millions d’euros du meilleur scénario envisagé. Les capacités annuelles devraient, elles, rester globalement stables.
La facture annuelle de carburant est désormais attendue à 9,3 milliards d’euros, soit environ 600 millions de plus que prévu trois mois auparavant. Le groupe reste donc exposé au renchérissement du kérosène, malgré ses couvertures financières. « Nous anticipons également un environnement de demande favorable au quatrième trimestre », assure Till Streichert. Mais le niveau final du bénéfice dépendra, précise-t-il, non seulement du carburant et de la demande, mais aussi « en particulier, de la performance de Lufthansa Cargo au quatrième trimestre ». Pour le groupe allemand, le fret et la maintenance demeurent ainsi des amortisseurs essentiels, en attendant que sa principale compagnie retrouve une rentabilité à la hauteur de son poids.

©Lufthansa




Aucun commentaire !