


Turkish Airlines a dégagé un bénéfice d’exploitation de 929 millions de dollars au troisième trimestre 2026, malgré une forte hausse de ses dépenses de carburant. Avec 28,5 millions de passagers transportés et un chiffre d’affaires en progression de 19,3%, la compagnie turque bénéficie d’une demande soutenue et du dynamisme du fret. Mais l’envolée des coûts érode sa rentabilité et l’amène à modérer ses ambitions de croissance.
Résultats Turkish Airlines : les recettes progressent, le bénéfice recule
La croissance du trafic ne suffit pas à préserver les marges. Entre juillet et septembre 2026, Turkish Airlines a réalisé un chiffre d’affaires de 8,3 milliards de dollars, en hausse de 19,3% sur un an. Son bénéfice d’exploitation s’établit toutefois à 929 millions de dollars, en recul de 12,3%, selon les données de la présentation trimestrielle aux investisseurs. Le bénéfice net, distinct du résultat d’exploitation, atteint pour sa part 1,29 milliard de dollars, en baisse de 6,4%. Ce contraste résume la situation du transporteur : les recettes augmentent rapidement, mais les dépenses plus vite encore. Les charges d’exploitation ont progressé de 25,3%, à 7,55 milliards de dollars sur le trimestre. La facture de carburant atteint à elle seule 2,61 milliards de dollars, contre 1,65 milliard un an auparavant, soit une hausse de 58,5%.
« Le conflit au Moyen-Orient et les prix durablement élevés du carburant aviation ont exercé une pression importante sur le secteur aérien mondial au troisième trimestre », explique Murat Şeker, président du conseil d’administration et du comité exécutif de Turkish Airlines, dans le communiqué de résultats de la compagnie.
Trafic aérien : 28,5 millions de passagers et un remplissage de 87,1%
Sur le plan commercial, Turkish Airlines conserve une dynamique favorable. La compagnie a transporté 28,5 millions de passagers au troisième trimestre, soit une progression de 4,7% sur un an. Son coefficient de remplissage gagne 1,5 point pour atteindre 87,1%, soutenu notamment par la demande en provenance d’Asie, mais aussi d’Europe et de Turquie. Cette amélioration intervient alors que l’offre augmente plus modérément : les capacités, mesurées en sièges-kilomètres offerts, ont progressé de 3,2% sur la période. Turkish Airlines indique avoir réorienté ses capacités vers les marchés les plus porteurs afin de limiter les effets du conflit au Moyen-Orient sur la demande et les conditions d’exploitation. « Nous avons maintenu notre priorité à l’efficacité opérationnelle et à la discipline des coûts, tout en nous adaptant à l’évolution de la demande grâce aux possibilités offertes par notre vaste réseau », souligne Murat Şeker.
Le ralentissement de la croissance de l’offre est sensible par rapport à l’année précédente : au troisième trimestre 2025, Turkish Airlines avait augmenté ses capacités passagers de 8,2% et transporté 27,2 millions de voyageurs. La compagnie annonçait alors un bénéfice tiré de ses activités principales d’environ 1,1 milliard de dollars, déjà affecté par la pression sur les coûts et l’érosion des recettes unitaires.
Turkish Cargo : des revenus en hausse de 45,6%
Le fret apporte un soutien important aux comptes. Turkish Cargo a enregistré une augmentation de 7,4% des volumes transportés au troisième trimestre, tandis que ses revenus ont bondi de 45,6%, pour dépasser 1,2 milliard de dollars. Cette contribution n’efface cependant pas la hausse des charges. Turkish Airlines reconnaît que l’augmentation de ses revenus passagers et cargo n’a compensé qu’une partie du renchérissement de ses coûts, en particulier ceux du carburant. Le transporteur mise donc à la fois sur l’adaptation de son réseau, des mesures d’efficacité et un examen plus sélectif de ses investissements.
Rentabilité : distinguer les résultats du trimestre et ceux des neuf premiers mois
Sur les neuf premiers mois de 2026, Turkish Airlines affiche un EBITDAR de 3,7 milliards de dollars et une marge correspondante de 17,6%, en recul de 6,2 points sur un an. Cet indicateur mesure le résultat avant intérêts, impôts, dépréciations, amortissements et loyers ; il ne doit être confondu ni avec le bénéfice d’exploitation ni avec le bénéfice net. La distinction des périodes est également essentielle. Les 17,6% concernent le cumul de janvier à septembre, et non le seul troisième trimestre. Pour la période estivale, il est rapporté un EBITDAR de 2,104 milliards de dollars, assorti d’une marge de 25,4%, en baisse de 4,2 points par rapport au troisième trimestre 2025.
Croissance des capacités : des ambitions revues à la baisse pour 2026
Face à cet environnement, Turkish Airlines a abaissé son objectif initial de croissance annuelle des capacités passagers, fixé à 10%. Le communiqué ne précise pas la nouvelle cible. Le transporteur ne renonce pas pour autant à investir. Ses investissements ont atteint 4,6 milliards de dollars entre janvier et septembre, contre 3,6 milliards sur la même période de 2025. Le total de ses actifs consolidés dépasse désormais 52 milliards de dollars. « Nous adoptons une approche sélective de l’allocation du capital, en orientant nos ressources vers des investissements stratégiques présentant un fort potentiel de création de valeur », précise Murat Şeker.
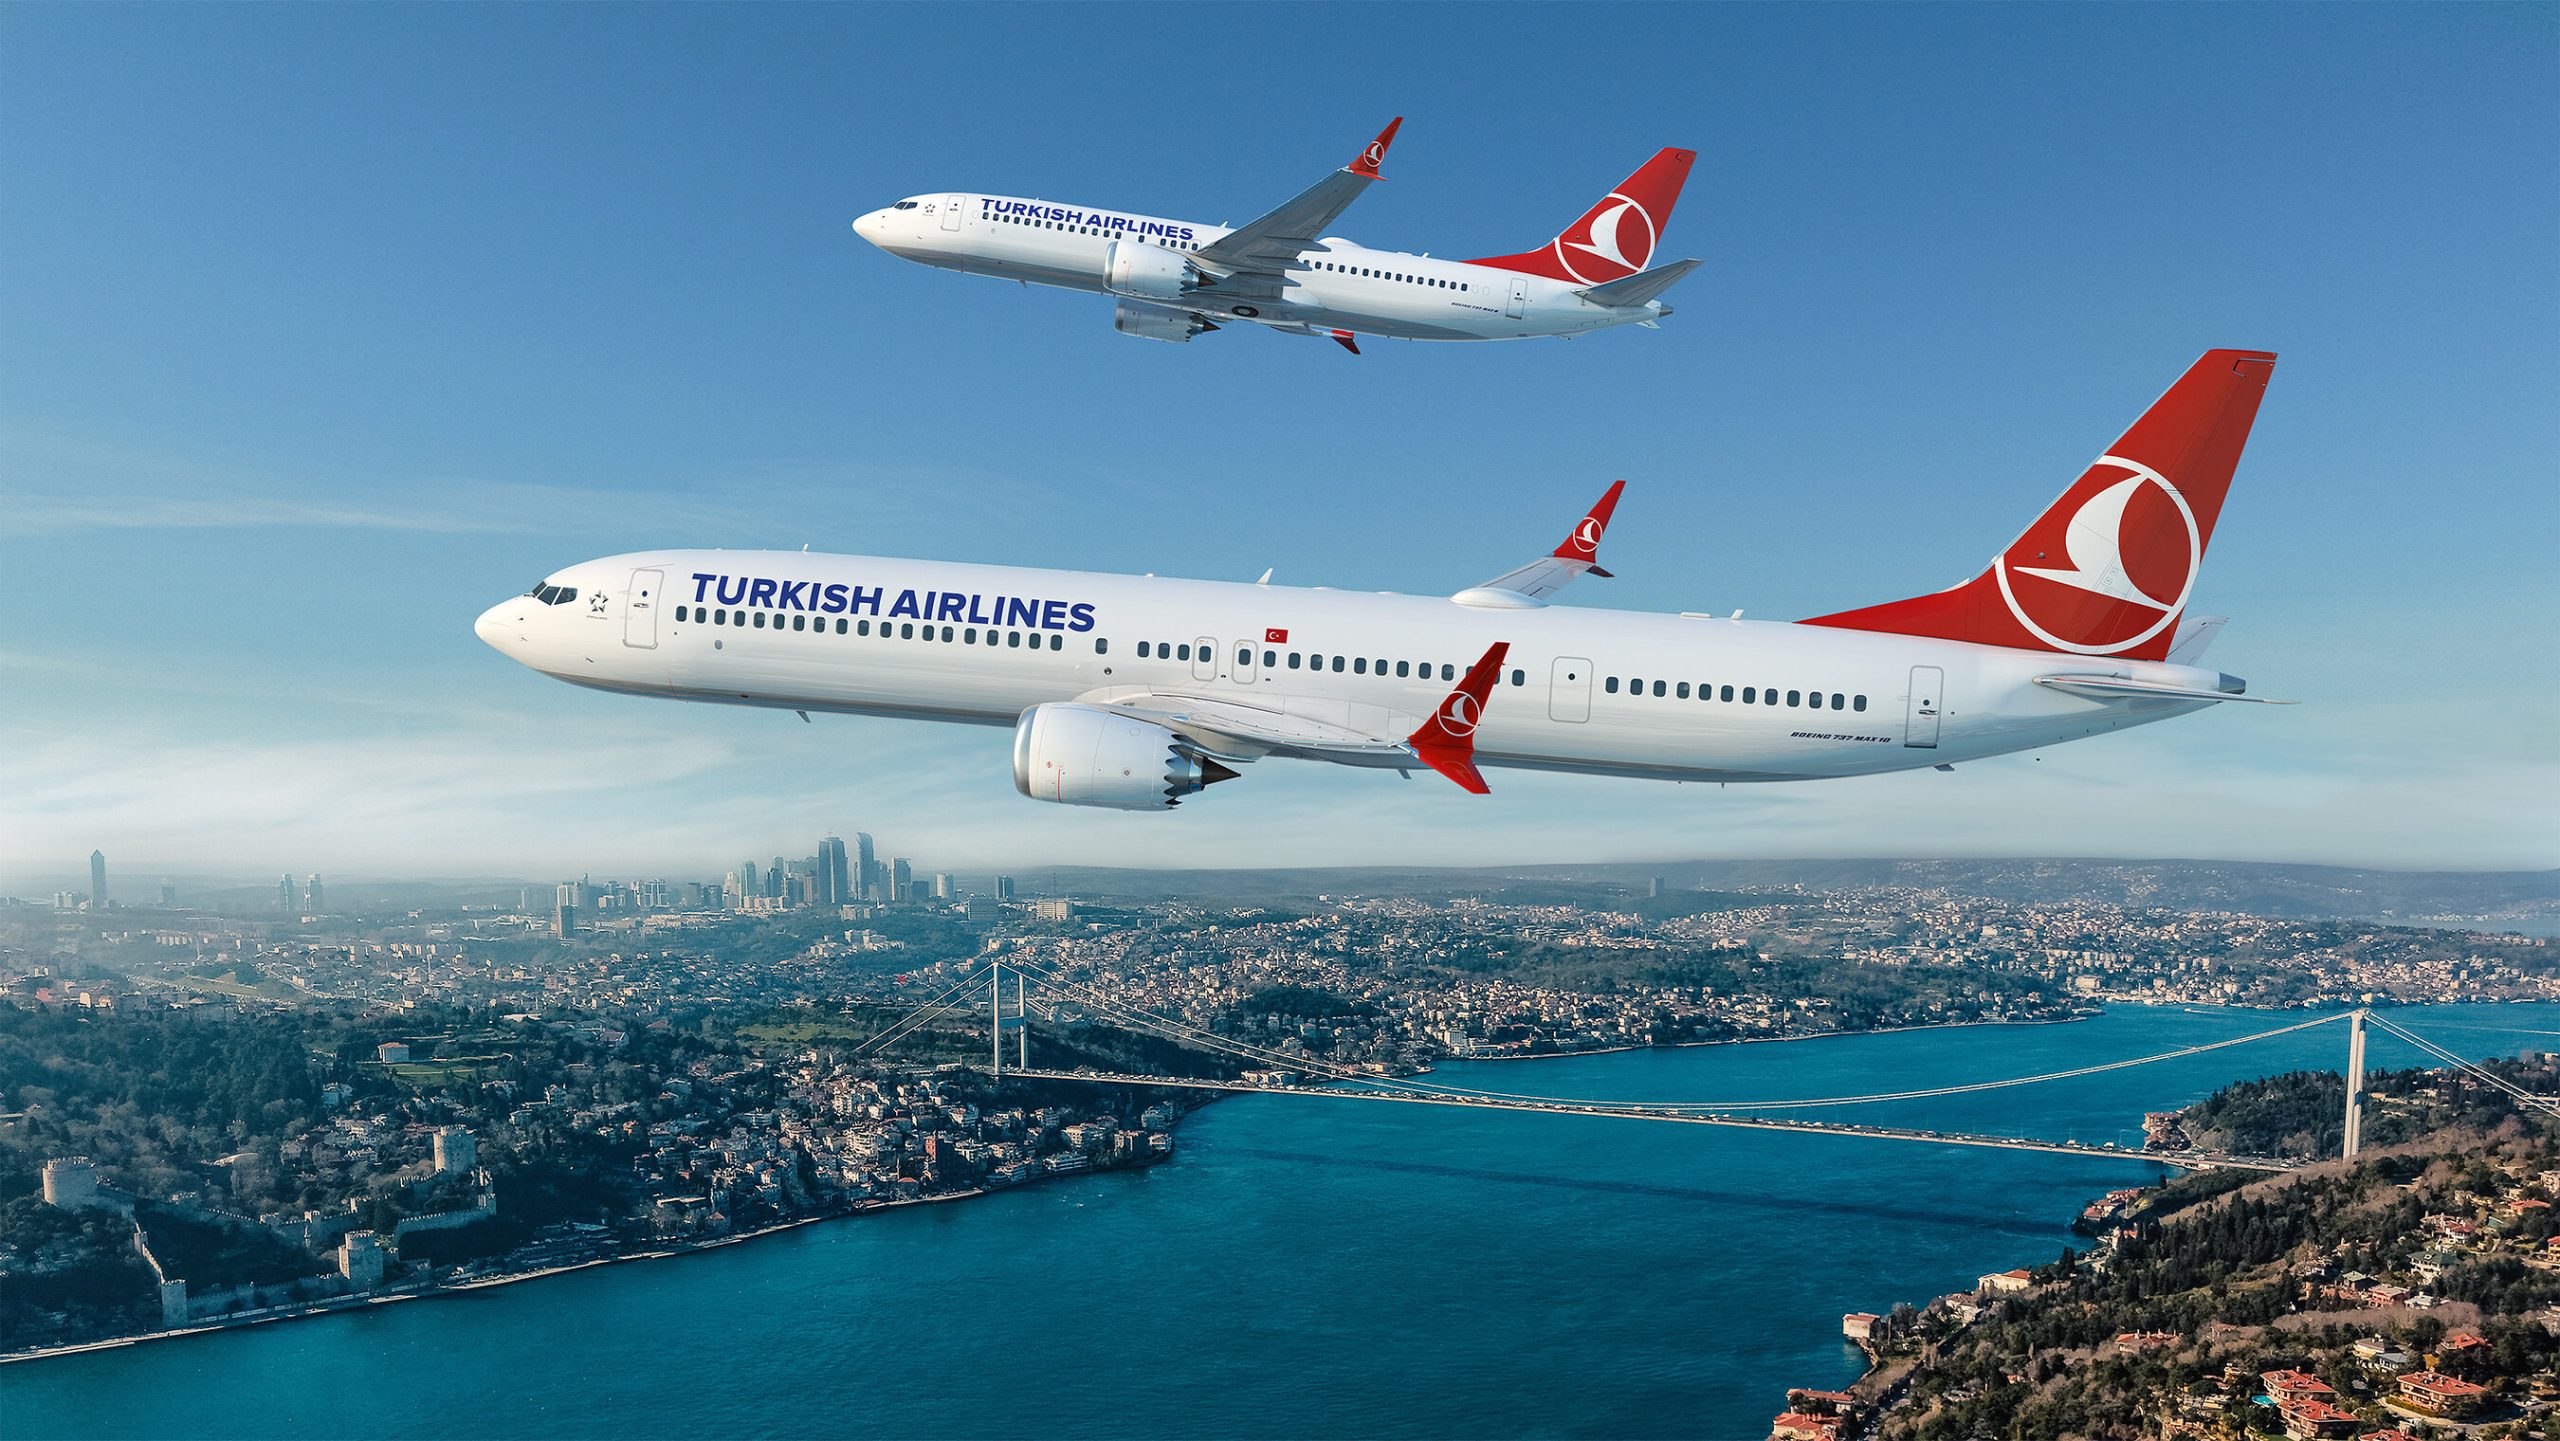
@illustration Boeing





Aucun commentaire !