

La demande mondiale de transport aérien de passagers a diminué de 0,5% en septembre 2026 par rapport au même mois de 2025, selon les données mensuelles de l’Association du transport aérien international (IATA). Le repli est moins marqué qu’en août, mais les difficultés du Moyen-Orient et de l’Amérique du Nord continuent de peser sur l’activité. Le trafic international retrouve une légère croissance, tandis que les marchés intérieurs restent en baisse.
Un recul moins prononcé qu’en août
L’indicateur de demande utilisé par l’IATA est le nombre de passagers-kilomètres payants, ou RPK. Il tient compte à la fois du nombre de voyageurs transportés et des distances parcourues. La baisse de 0,5% ne correspond donc pas nécessairement à une diminution équivalente du nombre de passagers. En parallèle, les capacités mondiales, mesurées en sièges-kilomètres offerts, reculent de 0,2%. La demande diminuant légèrement plus vite que l’offre, le coefficient d’occupation moyen perd 0,3 point sur un an, à 83,2%. Hors Moyen-Orient, la demande mondiale progresse toutefois de 0,3%.
« La demande de transport aérien a diminué de 0,5% en septembre, reflétant les faiblesses du Moyen-Orient et de l’Amérique du Nord. Il s’agit néanmoins d’une amélioration par rapport à août, avec un retour bienvenu à la croissance sur la plupart des marchés internationaux », souligne Marie Owens Thomsen, vice-présidente principale chargée du développement durable et économiste en chef de l’IATA.
En août, la demande mondiale avait reculé de 0,8% sur un an. Les chiffres du trafic de passagers en septembre signalent donc une atténuation de la baisse, et non une reprise généralisée du trafic.
L’international retrouve une croissance limitée
Le trafic international augmente de 0,4% en septembre, pour des capacités en hausse de 0,5%. Le coefficient d’occupation s’établit à 83,6%, en retrait de 0,1 point. Sans les compagnies du Moyen-Orient, la progression de la demande internationale atteint 1,7%. L’IATA observe une amélioration sur la plupart des grands axes par rapport à août. Certaines liaisons retrouvent une croissance, tandis que d’autres enregistrent une baisse moins prononcée. La situation reste cependant très différente selon les régions d’origine des transporteurs.
Les compagnies européennes enregistrent une hausse de 1,8% de leur demande internationale. Leurs capacités augmentent moins rapidement, de 1,2%, ce qui permet au coefficient d’occupation de gagner 0,5 point, à 86,1%. Le corridor transatlantique reste toutefois en recul de 0,6%. Cette contraction est nettement moins forte que celle de 2,5% observée en août. Du côté des transporteurs nord-américains, la demande internationale est stable. Leur réduction des capacités de 1,9% fait remonter le remplissage de 1,6 point, à 84,9%.
En Asie-Pacifique, la demande internationale progresse de 0,7%. Le trafic augmente sur quatre des six principaux ensembles de liaisons internationales desservant la région : l’axe Europe–Asie arrive en tête (+11,9%), suivi des axes Amérique du Nord–Asie (+5,8%), Pacifique Sud-Ouest–Asie(+3,8%) et Amérique du Nord et du Sud–Pacifique Sud-Ouest (+0,4%); en revanche, les liaisons internationales entre le Moyen-Orient et l’Asie de 8,8% et celles intra-Asie reculent de 0,9%, à un rythme toutefois moins prononcé qu’en août.
Le Moyen-Orient demeure sous pression
Les compagnies du Moyen-Orient subissent une baisse de 7,5% de leur demande internationale, alors que leurs capacités diminuent de 3,3%. Leur coefficient d’occupation perd ainsi 3,6 points, à 78,3%. Les liaisons entre le Moyen-Orient et l’Asie enregistrent un recul de 8,8%, après une baisse de 7,9% en août. À l’inverse, le corridor entre le Moyen-Orient et l’Amérique du Nord connaît une contraction légèrement moins forte, à −3%.
Les transporteurs latino-américains et africains affichent les progressions internationales les plus importantes, respectivement de 8,2% et de 8%. En Afrique, l’offre augmente toutefois plus vite que la demande : le coefficient d’occupation recule de 0,6 point, à 74,8%.
Les marchés intérieurs pénalisés par les États-Unis et l’Inde
La demande sur les vols intérieurs diminue de 2,2% en septembre, pour des capacités réduites de 1,3%. Le coefficient d’occupation moyen recule de 0,7 point, à 82,5%. Les progressions enregistrées en Australie, au Brésil et en Chine ne compensent pas les baisses observées sur d’autres grands marchés.
Aux États-Unis, le trafic intérieur recule de 2,7%. L’IATA évoque un possible effet de la faiblesse de la confiance des consommateurs, sans présenter cette explication comme une certitude. En Inde, la demande chute de 8,3%, sa plus forte baisse de l’année.
Le Japon enregistre un repli de 0,8%, en partie lié aux perturbations météorologiques ayant affecté une partie de la période de congés de la « Silver Week ». À l’inverse, les marchés intérieurs australien, chinois et brésilien progressent respectivement de 4,5%, 3,1% et 2%.
Des perspectives encore fragiles pour la fin d’année
Pour les mois suivants, l’IATA anticipe une offre mondiale de sièges supérieure à celle de 2025, mais sans accélération homogène entre les régions.
« Ces tendances se sont plus ou moins répétées pendant une grande partie de l’année, et nous pouvons nous attendre à ce qu’elles se poursuivent dans un contexte d’incertitude géopolitique et de volatilité des prix du carburant », estime Marie Owens Thomsen. « Les capacités mondiales de sièges programmées devraient rester supérieures aux niveaux de 2025 en octobre et novembre, mais les taux de croissance demeurent faibles et très déséquilibrés entre les régions. »
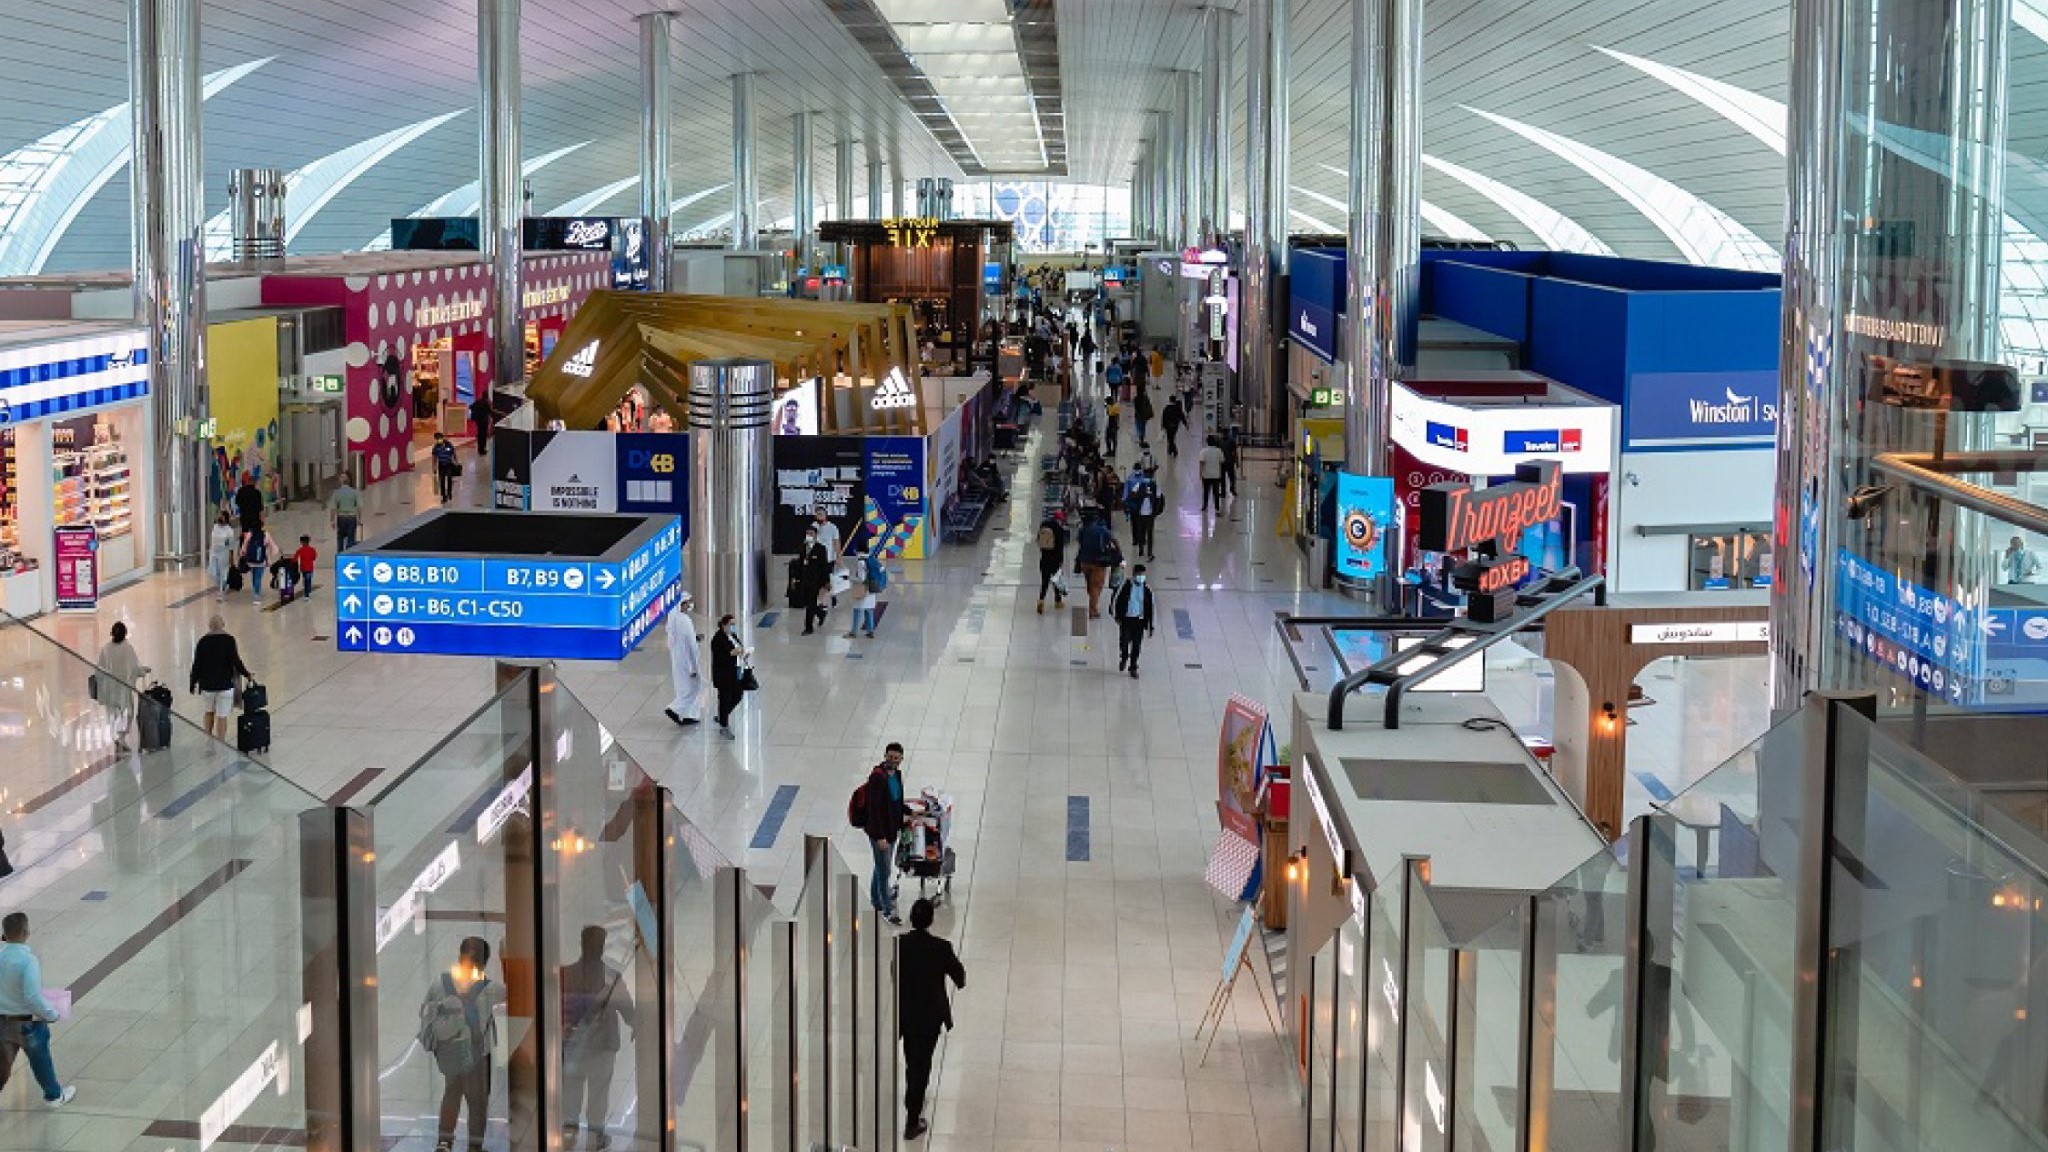
@Dubai International Airport


Aucun commentaire !