


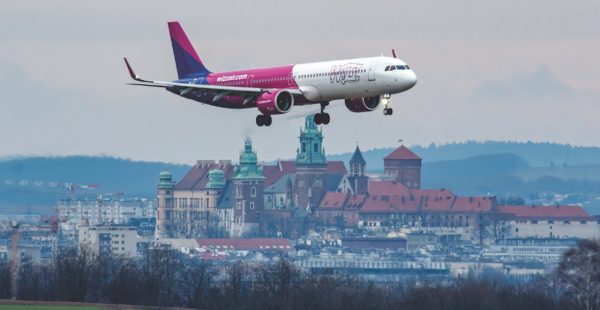
Avec 46,1 millions de passagers transportés entre avril et septembre 2026, Wizz Air poursuit son expansion à marche forcée. Mais cette croissance ne suffit pas à préserver sa rentabilité : le bénéfice net semestriel recule de 66,6%, à 108,1 millions d’euros. La hausse du carburant, les perturbations au Moyen-Orient et les contraintes de flotte alourdissent les comptes de la compagnie low cost, qui prévoit aussi une augmentation de ses coûts unitaires hors carburant sur l’ensemble de l’exercice.
Résultats Wizz Air : la croissance du trafic ne protège plus les marges
Des avions bien remplis, davantage de vols, mais des marges qui s’érodent. Les résultats non audités publiés le 12 novembre par Wizz Air Holdings illustrent les limites d’une croissance en volume lorsque les dépenses progressent plus vite que les recettes. Au premier semestre de son exercice 2026-2027, clos le 30 septembre, le groupe a réalisé un chiffre d’affaires de 3,80 milliards d’euros, en hausse de 13,8%. Son résultat opérationnel a pourtant diminué de 39,8%, à 264,5 millions d’euros, tandis que le bénéfice net est passé de 323,5 à 108,1 millions d’euros.
La demande n’a pas fait défaut. Wizz Air a transporté 46,1 millions de passagers, soit 26,2% de plus qu’un an auparavant, pour une offre de sièges en progression de 26,1%. Le coefficient de remplissage reste élevé, à 92,5%, en très légère amélioration. Mais la recette unitaire, mesurée par siège-kilomètre offert — le RASK — a baissé de 2,9%, quand le coût unitaire total, ou CASK, augmentait de 4,3%. Autrement dit, chaque unité de capacité offerte rapporte moins et coûte davantage.
Cette évolution s’inscrit aussi dans une transformation du réseau. Recentrée sur les liaisons intra-européennes, l’activité repose sur des trajets plus courts : la distance moyenne parcourue par vol a diminué de 7,1%, à 1 576 kilomètres. Cela explique pourquoi l’offre augmente beaucoup plus vite en nombre de sièges qu’en sièges-kilomètres, ces derniers progressant de 17,1%. La recette moyenne par passager, billets et services annexes compris, recule de 9,9%, à 82,50 euros.
Carburant : une facture de 1,24 milliard d’euros
Le kérosène constitue l’un des principaux facteurs de dégradation des comptes. Sur six mois, les dépenses de carburant ont bondi de 33,7%, à 1,24 milliard d’euros. Cette hausse ne résulte pas seulement de l’augmentation de l’activité : ramené au siège-kilomètre offert, le coût du carburant progresse encore de 14,5%. Le prix moyen supporté par Wizz Air, couvertures et frais associés compris, atteint 1 090 dollars la tonne, contre 914 dollars un an plus tôt. « La rentabilité de la période a été affectée par les coûts élevés du carburant, les perturbations au Moyen-Orient au début du premier trimestre et les contraintes de disponibilité de la flotte », explique József Váradi, directeur général de Wizz Air, dans le communiqué de résultats. Le dirigeant souligne néanmoins que les tendances de recettes se sont raffermies au fil de l’été.
Le carburant n’explique toutefois pas à lui seul la chute du résultat net. Les effets de change ont également joué défavorablement : le groupe comptabilise une perte de change nette de 32,5 millions d’euros, contre un gain de 176 millions un an auparavant. Wizz Air l’attribue principalement à la réévaluation de ses engagements locatifs libellés en dollars.
Airbus A320ceo : une sortie de flotte coûteuse
Si les coûts unitaires hors carburant ont légèrement diminué au premier semestre, de 0,3%, Wizz Air prévoit désormais leur hausse sur l’ensemble de l’exercice, d’un pourcentage à un chiffre dans le milieu de la fourchette. Le groupe invoque des coûts de transition accrus, sur fond de performance opérationnelle sous-jacente globalement stable.
Le renouvellement de la flotte occupe une place centrale dans cette équation. Interrogé par Reuters, József Váradi a indiqué que la sortie des anciens Airbus A320ceo entraînerait plus de 100 millions d’euros de coûts supplémentaires au second semestre, soit le premier poste de surcoût individuel qu’il a identifié pour cette période. Les comptes semestriels montrent déjà les effets de cette transition. Les dépenses de maintenance, de pièces et de réparations augmentent de 28,5%, à 263,7 millions d’euros. Wizz Air mentionne notamment davantage de grandes visites et d’opérations liées à la restitution des appareils ceo aux loueurs, auxquelles s’ajoutent l’inflation et le poids du dollar dans les contrats de maintenance.
En parallèle, la compagnie poursuit ses livraisons : elle a réceptionné seize A321neo et trois A321XLR durant le semestre, tout en restituant quatre A320ceo et un A321ceo. Au 30 septembre, sa flotte comptait 276 appareils de la famille Airbus A320, dont 199 A321neo et dix A321XLR, pour un âge moyen de 4,6 ans. Le renouvellement vise donc une flotte plus récente, mais impose à court terme des charges de transition significatives.
Moteurs Pratt & Whitney GTF : 22 avions encore immobilisés
La disponibilité des appareils reste un autre point de vigilance. Au 30 septembre, 22 avions étaient immobilisés pour des inspections liées aux moteurs Pratt & Whitney GTF, contre 35 un an auparavant. Cette amélioration ne signifie pas encore un retour à une exploitation normale de toute la flotte concernée. Wizz Air prévoit encore entre quinze et vingt immobilisations liées aux GTF à la clôture de son exercice, fin mars 2027. Elle maintient son objectif de ne plus avoir d’appareil immobilisé pour ce motif à la fin de l’année civile 2027.
Sur le terrain opérationnel, le semestre apporte néanmoins quelques améliorations. La compagnie indique avoir annulé moins de vols malgré un programme de vols en hausse de près de 23%. Les coûts liés aux perturbations, notamment les indemnisations des passagers, ont diminué de 86,5 à 51,8 millions d’euros.
Un été plus solide avant un hiver de forte croissance
Le bilan semestriel masque un redressement durant l’été. Entre juillet et septembre, le bénéfice net a progressé de 7,4%, à 306,3 millions d’euros, et le résultat opérationnel de 8,8%, à 447,8 millions d’euros. Sur ce seul deuxième trimestre, la recette par siège-kilomètre offert a renoué avec une légère croissance, de 0,5%, malgré une facture de carburant encore en hausse de 28,7%.
Pour son troisième trimestre fiscal, d’octobre à décembre 2026, Wizz Air prévoit environ 19% de sièges supplémentaires et une progression de la recette unitaire d’un pourcentage à un chiffre dans le bas de la fourchette. Le groupe anticipe toutefois une baisse du coefficient de remplissage : son expansion hivernale ne devrait donc pas s’accompagner immédiatement d’un taux d’occupation aussi élevé qu’un an auparavant.
Pour limiter son exposition au kérosène, la compagnie avait couvert, au 6 novembre, 82% de ses besoins du second semestre. « Le carburant reste le principal vent contraire, et notre couverture […] remplit le rôle pour lequel elle a été conçue », affirme József Váradi dans le communiqué. Cette protection laisse cependant entier l’autre défi de Wizz Air : absorber le coût du renouvellement de sa flotte tout en transformant sa forte croissance commerciale en amélioration durable de ses marges.
@Masstricht Aachen Airport





Aucun commentaire !