


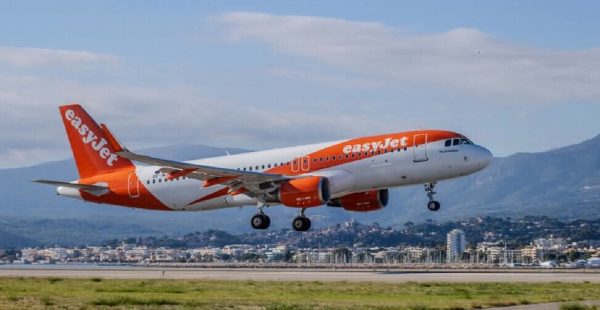
Les actionnaires d’easyJet ont approuvé, mercredi 11 novembre, le rachat de la compagnie britannique par le fonds d’investissement américain Apollo pour 5,7 milliards de livres sterling. L’opération, qui pourrait entraîner son retrait de la Bourse de Londres au premier trimestre 2027, doit encore franchir un obstacle majeur : démontrer que les activités aériennes européennes du groupe resteront conformes aux règles de propriété et de contrôle de l’Union européenne.
EasyJet a franchi une étape importante vers un changement d’actionnaire. Réunis mercredi, ses investisseurs ont largement soutenu le projet de reprise par Apollo, représentant l’une des plus importantes acquisitions d’une compagnie aérienne européenne par un acteur du capital-investissement. Mais ce vote ne vaut ni transfert immédiat du contrôle ni autorisation définitive de l’opération. La réalisation du rachat reste notamment soumise aux autorisations réglementaires et à la validation de la justice britannique.
Rachat d’easyJet : un large soutien des actionnaires
Lors de la réunion consacrée au dispositif juridique d’acquisition, 97,07% des actions ayant participé au scrutin se sont prononcées en faveur de l’opération. En nombre de détenteurs, 83,29% des actionnaires votants l’ont approuvée, selon les chiffres communiqués par easyJet. Le rachat doit être réalisé au moyen d’un scheme of arrangement, une procédure britannique d’acquisition nécessitant l’accord des actionnaires puis l’homologation d’un tribunal. EasyJet vise toujours une finalisation avant la fin du premier trimestre 2027. Si les conditions sont réunies, la compagnie quittera alors la Bourse de Londres après plus d’un quart de siècle de cotation.
L’offre d’Apollo s’inscrit dans un processus concurrentiel engagé au printemps. Le groupe américain avait proposé en juillet une valorisation de 5,7 milliards de livres, supérieure à l’offre de 5,5 milliards de livres de Castlelake.
Propriété des compagnies aériennes : le verrou européen
Pour easyJet, le principal enjeu dépasse désormais le résultat du vote. Bien que son siège soit établi au Royaume-Uni, le groupe s’appuie sur des licences européennes pour exploiter ses bases et ses liaisons à l’intérieur de l’Union. L’arrivée d’un investisseur américain impose donc de préserver une structure compatible avec les conditions d’exploitation des transporteurs européens.
Le règlement européen sur les services aériens exige que les États membres ou leurs ressortissants détiennent plus de 50% de la compagnie titulaire d’une licence européenne et en assurent le contrôle effectif. Ces deux conditions sont distinctes et cumulatives : une majorité européenne dans le capital ne suffit pas si les décisions déterminantes sont, dans les faits, prises par un investisseur extérieur à l’Union. Les lignes directrices de la Commission définissent notamment ce contrôle par la possibilité d’exercer une influence décisive sur les organes ou les décisions de l’entreprise.
C’est précisément cette distinction qui place le montage de l’acquisition sous surveillance. Selon une enquête publiée par Reuters en juillet, les autorités européennes préparaient un réexamen des règles afin de clarifier les structures admissibles et d’empêcher qu’un investisseur étranger ne prenne le contrôle réel d’un transporteur derrière une majorité européenne de façade. « Il s’agit de faire en sorte que les investisseurs étrangers ne disposent pas du contrôle total », expliquait alors à l’agence un responsable européen ayant requis l’anonymat.
Au moment de l’assemblée générale de mercredi, easyJet indiquait que la part des actions détenues par des personnes de l’Union européenne s’établissait à 35,07%. La compagnie avait suspendu les droits de vote attachés à certaines actions détenues par des investisseurs non européens afin de respecter ses contraintes réglementaires. Ce mécanisme ne préjuge toutefois pas de l’appréciation que porteront les autorités sur la structure issue du rachat : leur examen doit aussi prendre en compte la réalité du contrôle exercé.
Les représentants des salariés contestent le montage Apollo
Le dossier suscite également des réserves sociales. Plusieurs syndicats européens ont exprimé en septembre dernier des inquiétudes sur la structure de propriété prévue après le rachat. Le comité d’entreprise européen s’était, lui, prononcé contre l’opération.
Un test pour les acquisitions de compagnies aériennes en Europe
Au-delà d’easyJet, l’opération pourrait constituer un précédent pour le transport aérien européen. Comme le relevait Reuters en juillet, les rapprochements du secteur impliquent habituellement une autre compagnie aérienne, parfois avec l’appui d’un État. Le projet Apollo pose une question différente : jusqu’où un fonds non européen peut-il investir dans un groupe aérien tout en laissant aux intérêts européens la propriété et le contrôle exigés par les licences d’exploitation ?

@easyJet




Aucun commentaire !