


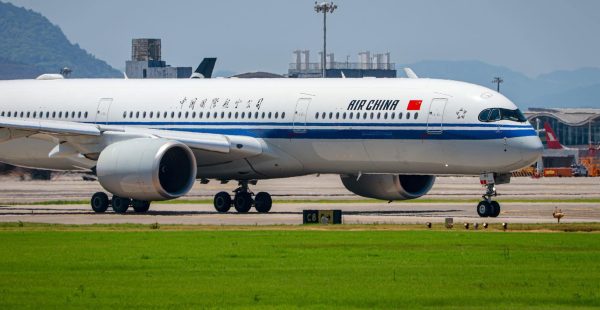
Air China, China Eastern Airlines et China Southern Airlines risquent de terminer l’année 2026 dans le rouge, malgré l’ampleur du marché aérien chinois. La flambée du kérosène, la faiblesse des tarifs domestiques et la concurrence du train à grande vitesse fragilisent leur rentabilité. Leurs résultats du troisième trimestre, traditionnellement le plus favorable de l’année, témoignent de cette dégradation.
Un été insuffisant pour redresser les comptes
La haute saison estivale n’a pas permis aux trois géants chinois de retrouver une trajectoire financière solide. Selon les estimations d’analystes compilées par le fournisseur de données financières LSEG (London Stock Exchange Group) début novembre, Air China et China Eastern se dirigent vers une septième perte nette annuelle consécutive depuis le début de la pandémie de Covid-19. China Southern, qui avait renoué avec les bénéfices en 2025 pour la première fois depuis 2019, devrait également repasser dans le rouge. Il s’agit, à ce stade, de prévisions et non de résultats annuels définitifs.
Les comptes du troisième trimestre illustrent l’ampleur du retournement. Air China a enregistré un bénéfice net de 270,6 millions de yuans (environ 36,2 millions d’euros), en baisse de 92,6% sur un an. Celui de China Eastern s’est limité à 64 millions de yuans (environ 8,6 millions d’euros), soit un recul de 98,2%. China Southern a, pour sa part, accusé une perte nette de 609 millions de yuans (environ 81,4 millions d’euros), contre un bénéfice de 3,84 milliards de yuans (environ 513,1 millions d’euros) un an auparavant.
Sur les neuf premiers mois de 2026, les trois compagnies chinoises affichent des pertes, alors qu’elles étaient bénéficiaires sur la période correspondante de 2025. Cette contre-performance est d’autant plus significative que le troisième trimestre englobe les vacances d’été, habituellement la période la plus rémunératrice pour les transporteurs chinois.
Le kérosène, premier facteur de dégradation
La hausse du prix du carburant constitue le principal choc subi par les compagnies aériennes dans le monde. Le prix du kérosène a plus que doublé depuis le lancement, fin février, de la campagne militaire américaine et israélienne contre l’Iran. Air China, China Eastern Airlines et China Southern Airlines ont indiqué toutes les trois que cette envolée avait pesé sur leurs résultats.
Leur exposition est accentuée par une utilisation relativement limitée des couvertures financières sur le carburant. Ces mécanismes permettent de limiter l’effet de certaines variations de prix ; les compagnies chinoises y recourent beaucoup moins que nombre de leurs concurrentes asiatiques et européennes, ce qui les rend plus vulnérables aux mouvements du marché pétrolier.
La sensibilité de leurs comptes à cette dépense est considérable. D’après des estimations de DBS (Development Bank of Singapore) fondées sur les données de 2025, une variation de 5% du prix moyen du kérosène modifierait la facture de carburant d’Air China d’environ 2,5 milliards de yuans (environ 334 millions d’euros) et celle de China Southern d’environ 2,6 milliards de yuans (environ 347,4 millions d’euros).
« Les marges des compagnies aériennes chinoises restent sous une pression extrême en raison de la flambée du kérosène et de la faiblesse de la consommation », résume ainsi Nathan Gee, responsable de la recherche sur les transports en Asie-Pacifique chez BofA Global Research, interrogé par Reuters.
Des tarifs trop faibles pour absorber la hausse des coûts
La difficulté ne vient pas seulement des dépenses. Sur le marché intérieur, les transporteurs chinois peinent à relever suffisamment leurs tarifs pour compenser l’augmentation de leurs charges. La concurrence entre compagnies aériennes, sur fond de consommation peu dynamique, limite leur capacité à répercuter le renchérissement du carburant sur les passagers.
Selon Huatai Securities, cité par Reuters, la recette unitaire passagers d’Air China a reculé d’environ 5% au troisième trimestre. Cet indicateur mesure le revenu moyen obtenu par passager et par kilomètre parcouru : sa baisse signifie que la compagnie tire moins de recettes de chaque unité de trafic, alors même que le carburant lui coûte davantage.
C’est le cœur du problème de rentabilité rencontré par les grandes compagnies chinoises : transporter davantage de voyageurs ne garantit pas de gagner davantage d’argent. Lorsque les prix restent sous pression, la croissance des volumes peut ne pas suffire à couvrir l’alourdissement de la facture d’exploitation.
Le train à grande vitesse et les typhons accentuent les difficultés
La concurrence du train à grande vitesse ajoute une contrainte structurelle. Sur les liaisons où le rail constitue une alternative pratique à l’avion, les transporteurs aériens disposent de moins de latitude pour augmenter leurs prix sans risquer de perdre une partie de leur clientèle. À ces difficultés se sont ajoutées des perturbations liées aux typhons au troisième trimestre.
Les compagnies chinoises cherchent à améliorer l’utilisation de leurs avions, notamment en augmentant le nombre d’heures de vol par appareil afin de répartir les coûts fixes sur davantage d’activité. Mais ces gains d’efficacité ne suffisent pas nécessairement à compenser une hausse aussi marquée du carburant.
Une aviation commerciale de plus de 770 millions de voyages par an
Ces difficultés financières concernent un secteur dont les dimensions restent considérables. Selon le bilan 2025 de l’Administration de l’aviation civile de Chine (CAAC), les compagnies chinoises ont transporté 770,15 millions de passagers sur l’année, en hausse de 5,5%. Ce chiffre correspond à des voyages de passagers, et non à un nombre de personnes distinctes. Le fret et le courrier ont représenté 10,17 millions de tonnes, soit une progression de 13,3%.
À la fin de 2025, l’aviation commerciale chinoise comptait : 65 compagnies aériennes commerciales ; 4 574 avions de transport, dont 220 appareils de construction chinoise ; 5 488 liaisons régulières ; 270 aéroports commerciaux en Chine continentale, hors Hong Kong, Macao et Taïwan ; et un réseau international reliant 147 villes dans 65 pays.
Les aéroports chinois ont, de leur côté, enregistré 1,529 milliard de passages de passagers en 2025, en hausse de 4,8%. Cet indicateur aéroportuaire ne doit pas être confondu avec le nombre de passagers transportés par les compagnies : il comptabilise les flux traités dans les aéroports, un même voyage intérieur générant notamment un passage à l’aéroport de départ et un autre à l’arrivée. Parmi ces plateformes, 41 ont accueilli au moins 10 millions de passagers dans l’année.
Un redressement des prix encore insuffisant
Quelques signes d’amélioration apparaissent néanmoins sur le marché intérieur. Selon Nathan Gee chez BofA Global Research, les vérifications effectuées après les congés de la « Golden Week » d’octobre indiquent une hausse des tarifs domestiques à deux chiffres sur un an, les compagnies chinoises ayant contenu leurs capacités.
Mais le carburant demeure, selon lui, le principal obstacle au redressement. « Les compagnies aériennes chinoises devraient rester en perte nette au quatrième trimestre, saisonnièrement plus faible, compte tenu de l’impact de la flambée du kérosène », prévient-il. Pour Air China, China Eastern et China Southern, l’enjeu n’est donc plus seulement de remplir les avions, mais de retrouver des recettes suffisantes pour couvrir des coûts durablement élevés.

@China Eastern Airlines






Aucun commentaire !