

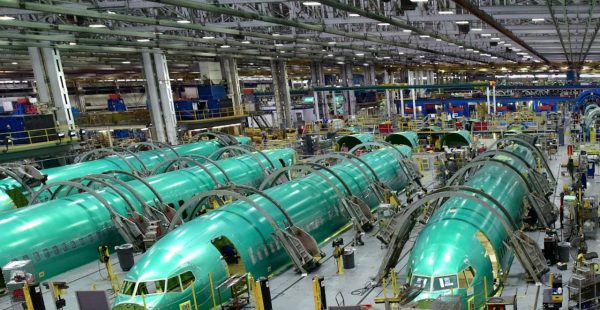
La demande d’avions ne faiblit pas, mais les capacités industrielles peinent à suivre. Cirium prévoit environ 43 000 livraisons d’appareils commerciaux entre 2026 et 2045, pour 3 200 milliards de dollars. Airbus conserverait son avance sur Boeing, tandis que Comac prendrait une place croissante dans les flottes, devant Embraer. Des projections qui soulignent autant les perspectives du transport aérien que les limites de sa chaîne de production.
Livraisons d’avions : une prévision abaissée à 43 000 appareils
L’aviation commerciale ne manque pas de débouchés. Elle manque surtout de moyens pour y répondre au rythme espéré. Dans son Fleet Forecast 2026-2045, publié le 13 octobre, Cirium évalue à environ 43 000 les livraisons d’avions commerciaux neufs au cours des vingt prochaines années. Le marché représenterait 3 200 milliards de dollars. Une distinction s’impose : les 42 375 appareils évoqués dans la présentation détaillée concernent les avions de passagers. En ajoutant 747 avions-cargos construits neufs, le total atteint 43 122 unités. Les conversions d’appareils de passagers en cargos sont comptabilisées séparément : elles n’impliquent pas la construction d’un avion supplémentaire.
L’an dernier, Cirium tablait sur 46 500 livraisons. La baisse affichée est donc d’environ 3 500 appareils, soit 7,5%. La comparaison appelle toutefois une réserve : les deux éditions ne couvrent ni exactement la même période ni le même périmètre. Le seuil retenu pour les avions de passagers passe notamment de 30 à 50 sièges.
Moteurs et chaînes d’approvisionnement freinent la production
« La demande d’avions à long terme demeure solide, mais le rythme de croissance dépend de plus en plus de la capacité de l’industrie à livrer », explique Stephen Burnside, responsable mondial de Cirium Ascend Consultancy, dans le communiqué du cabinet. Il identifie trois conditions essentielles : la résilience des fournisseurs, la disponibilité des moteurs et la capacité à augmenter les cadences de production.
Cirium s’attend à voir persister jusqu’à la fin des années 2020 le déséquilibre entre offre et demande observé depuis cinq ans. Aux difficultés d’approvisionnement s’ajoutent les délais de certification, les pressions sur les coûts et les incertitudes géopolitiques. Les besoins existent, mais leur concrétisation dépend désormais étroitement des capacités des avionneurs, des motoristes et de leurs sous-traitants.
Pour les compagnies, cette pénurie prolonge l’exploitation des appareils existants. Lors de la présentation des prévisions, Cirium a évoqué un âge moyen de retrait proche de 24 ans pour les monocouloirs et de 23 ans pour les gros-porteurs, contre des références historiques d’environ 22 ans et 20,5 ans. Ce maintien en service soutient les besoins de maintenance et de pièces détachées, ainsi que la valeur des avions d’occasion.
Airbus devant Boeing, Comac devant Embraer dans les flottes modélisées
Le duopole occidental resterait largement dominant. Airbus et Boeing représentent respectivement 47% et 39% de la répartition des flottes de passagers modélisée par Cirium, soit 86% à eux deux. Le cabinet précise que ces proportions ne constituent pas des parts de marché des livraisons futures : elles décrivent un indicateur de répartition des flottes dans son modèle.
Comac atteindrait 5%, devant Embraer, à 3%, et ATR, à 2%. La progression du constructeur chinois modifierait donc la hiérarchie derrière Airbus et Boeing, sans remettre en cause leur prééminence. Elle serait notamment portée par les besoins en monocouloirs et par les commandes du marché intérieur chinois.
Ce classement ne signifie pas pour autant que tous ces industriels s’affrontent sur des gammes identiques. Il faut surtout y lire la montée progressive d’un nouvel acteur dans un marché où la présence des deux principaux avionneurs reste considérable. L’échéance précise d’un dépassement d’Embraer vers 2035 n’est pas détaillée dans le communiqué public de Cirium.
Les monocouloirs dominent, l’A321neo se distingue
Les monocouloirs constituent le cœur du marché : Cirium prévoit 32 675 livraisons, devant 6 965 gros-porteurs. S’y ajoutent 1 565 turbopropulseurs et 1 170 jets régionaux, ainsi que les cargos neufs. Les appareils à couloir unique représentent ainsi près de 76% de l’ensemble des livraisons prévues. L’A321neo se distingue particulièrement : il pèse 16% de la répartition des flottes de passagers modélisée par Cirium, davantage que toute autre série d’appareils. Cette place illustre la préférence croissante des compagnies pour des monocouloirs de plus grande capacité, capables d’offrir davantage de sièges tout en conservant la souplesse d’exploitation de cette catégorie.
Le renouvellement technologique resterait progressif. Cirium retient l’hypothèse de premières livraisons des successeurs des familles A320neo et 737 MAX à partir de 2040. Il s’agit d’une hypothèse de modélisation, et non d’un calendrier annoncé par les constructeurs. Les deux familles actuelles demeureraient donc centrales pendant l’essentiel de la période étudiée.
Une flotte mondiale proche de 50 200 avions en 2045
La flotte de passagers passerait d’environ 26 700 à 50 200 appareils, soit une hausse de 88%. Parmi les livraisons prévues, quelque 55% accompagneraient la croissance et 45% remplaceraient des avions quittant le transport de passagers. Environ 7 800 appareils de la flotte de départ transporteraient encore des voyageurs en 2045.
Le centre de gravité resterait fortement asiatique : la Chine, l’Inde et le reste de l’Asie-Pacifique concentrent ensemble environ 48% de la répartition des flottes modélisée. Pour répondre à ces besoins tout en renouvelant les appareils vieillissants, l’industrie devra résoudre une équation devenue décisive : produire davantage, sans laisser les contraintes de moteurs, de certification et de fournisseurs dicter durablement le développement des réseaux.
©Aéroport Toulouse-Blagnac


Aucun commentaire !